
핵심 요약
- 화학적 재활용(CR)의 판단 기준이 「기술이 가능한가」에서 「실제로 돈을 벌 수 있는가」로 바뀌었습니다.
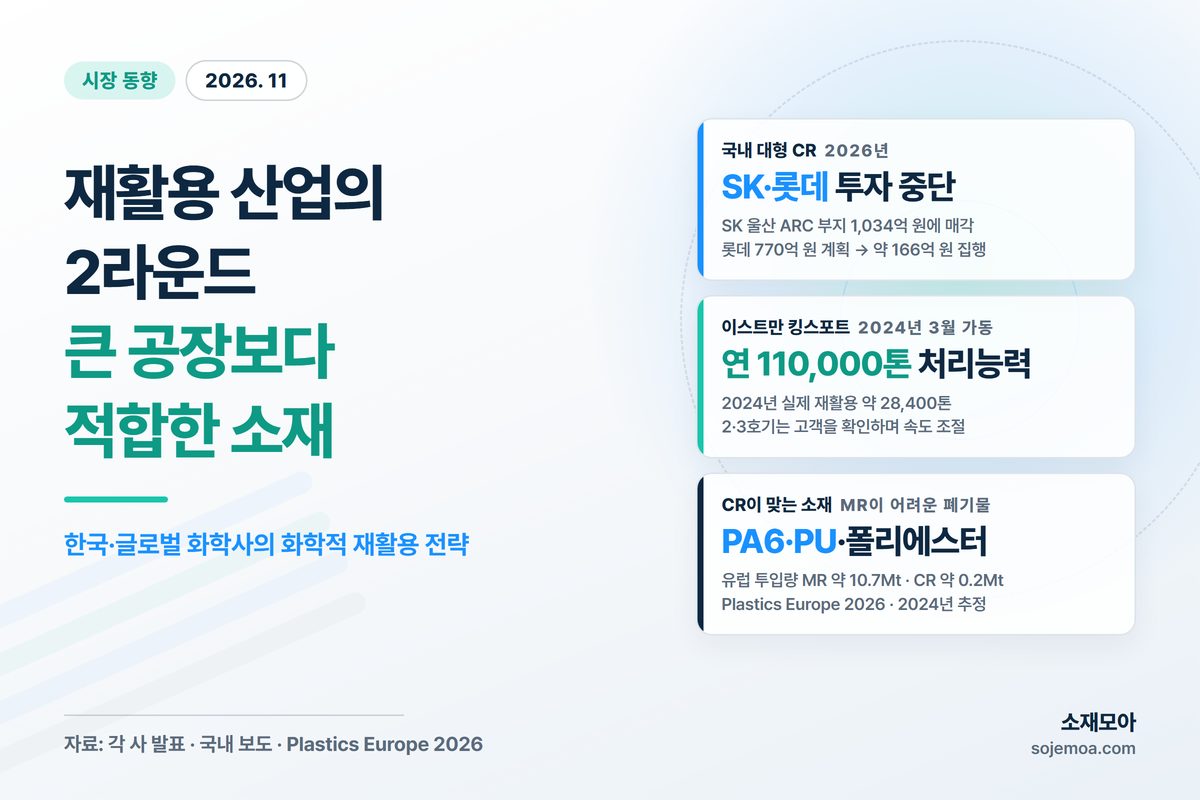
- SK·롯데는 국내 대형 CR 투자를 접었고, 이스트만(Eastman Chemical Company)도 추가 공장은 고객과 시장을 확인한 뒤로 미뤘습니다.
- CR은 MR을 대체하지 않습니다. PA6·PU·복합 폴리에스터처럼 MR이 어려운 소재에서 가치가 커집니다.
폐플라스틱 재활용 산업이 새로운 단계에 들어서고 있습니다.
몇 년 전까지만 해도 화학적 재활용(Chemical Recycling, CR)은 플라스틱 폐기물 문제를 해결할 차세대 기술로 큰 기대를 받았습니다. 한국의 LG화학·SK지오센트릭·롯데케미칼뿐 아니라 이스트만(EASTMAN), 다우(Dow Inc.), 바스프(BASF SE), 라이온델바젤(LyondellBasell Industries N.V.), 코베스트로(Covestro AG) 등 글로벌 화학기업들도 대규모 투자와 신규 공장계획을 발표했습니다.
그러나 2026년 현재 시장의 분위기는 초기 투자 발표 당시와 상당히 달라졌습니다.
기업들이 화학적 재활용을 포기하고 있는 것은 아니다. 오히려 「기술이 가능한가」에서 「실제로 돈을 벌 수 있는가」로 판단 기준이 바뀌고 있습니다.
어떤 폐플라스틱을 안정적으로 확보할 수 있는지, 재활용 공장을 충분히 가동할 수 있는지, 재생된 원료를 누가 구매할 것인지, 그리고 신재보다 높아질 수 있는 비용을 시장이 받아들일 수 있는지가 사업의 성패를 결정하고 있습니다.
1. 한국 — 대규모 선행투자에서 경제성 중심의 선택적 투자로
한국에서는 이 변화가 비교적 분명하게 나타납니다.
SK지오센트릭은 울산에 약 1조8천억 원을 투자해 연간 32만 톤의 폐플라스틱을 처리하는 ARC(Advanced Recycling Cluster)를 계획했습니다. 열분해, PET 해중합, PP 정제 등 여러 기술을 한곳에 집약하는 대규모 프로젝트였습니다.
하지만 석유화학 업황 악화와 재활용 시장 성장 지연으로 사업이 중단됐고, 2026년 8월 해당 부지는 SK그룹의 AI 데이터센터 법인 SK하이퍼에 1,034억 원에 매각됐습니다. 부지는 AI 데이터센터 용도로 쓰일 예정입니다. 울산 ARC라는 대규모 국내 프로젝트는 사실상 종료된 것으로 볼 수 있습니다.
롯데케미칼 역시 비슷한 방향을 보여줍니다.
회사는 울산에 연간 4만5천 톤 규모의 폐PET 해중합 설비를 설치하고, 여기서 생산되는 BHET를 기존 PET 공정에 투입해 연산 11만 톤 규모의 화학적 재활용 PET(C-rPET)를 생산할 계획이었습니다. 하지만 2026년 9월 잔여 투자를 중단했습니다. 총 투자계획도 770억 원에서 실제 집행된 약 166억 원으로 축소됐습니다. 이미 구축된 C-rPET 생산설비는 철거하지 않고 유휴 상태로 두되, 폐PET를 직접 분해하는 BHET 공장 투자는 중단한 것입니다.
LG화학은 상대적으로 투자를 계속한 사례입니다.
충남 당진에 연산 2만 톤 규모의 초임계 열분해유 생산설비를 완공했습니다. 여기서 중요한 점은 이 2만 톤이 폐플라스틱 투입량이 아니라 회사가 발표한 열분해유 생산능력이라는 것입니다. LG화학은 혼합 폐플라스틱과 필름류 등을 열분해해 만든 오일을 기존 나프타분해공정(NCC)의 원료로 활용하고, 다시 플라스틱과 화학제품으로 만드는 구조를 추진하고 있습니다.
GS칼텍스는 별도의 대형 재활용 공장을 짓기보다 기존 여수 정유·석유화학 공정을 활용합니다.
외부에서 확보한 폐플라스틱 열분해유를 기존 공정의 원료로 투입하고, 이를 이용해 PP·PE·벤젠·에틸렌 등 다양한 순환원료 기반 제품을 생산합니다. 2024년부터 실제 열분해유를 정제공정에 투입하고 있으며, 향후 투입량을 확대하기 위해 원료 공급처를 다변화하고 있습니다.
한눈에 보기 — 국내 4사 연도별 진행
◆ 계획 발표 · ▲ 착공·설비 구축 · ━ 진행·지연 · ◐ 시운전 · ● 가동·투입 · ✕ 중단·철수
| 회사 | '21 | '22 | '23 | '24 | '25 | '26 | 현재 |
|---|---|---|---|---|---|---|---|
| SK지오센트릭 | ◆ | ━ | ▲ | ━ | ━ | ✕ | 중단 부지 매각 |
| 롯데케미칼 | ◆ | ▲ | ━ | ━ | ━ | ✕ | 중단 설비 유휴 |
| LG화학 | ◆ | ▲ | ▲ | ◐ | ◐ | 시운전 (26.6 기준) | |
| GS칼텍스 | ◆ | ━ | ━ | ● | ● | ● | 투입 중 자체 공장 없음 |
이 네 사례를 보면 한국 대기업의 방향은 비교적 분명합니다.
화학적 재활용 자체를 포기하는 것이 아니라, 대규모 공장을 먼저 짓고 시장을 기다리는 방식에서 실제 수요와 경제성이 확인되는 범위만 투자하는 방향으로 바뀌고 있습니다.
2. 이스트만(EASTMAN) — 실제 상업가동까지 간 대표적인 Polyester CR
글로벌 화학기업 가운데 가장 구체적인 상업화 사례 중 하나가 이스트만(EASTMAN)입니다.
이스트만은 미국 Tennessee주 Kingsport의 기존 대형 화학단지 안에 methanolysis 방식의 polyester molecular recycling 설비를 구축했습니다. 공장은 2024년 3월부터 상업규모로 가동되고 있습니다.
공식 처리능력은 연간 110,000톤의 폐 polyester입니다. 월평균으로 환산하면 약 9,200톤의 폐원료 처리능력입니다.
하지만 이 숫자를 「연 11만 톤의 r-PET 생산」이라고 표현하면 정확하지 않습니다. 이 수치는 폐기물 투입·처리능력이고, 최종 polymer 생산량은 이스트만이 별도의 고정된 숫자로 공개하지 않았습니다. 이스트만은 Longview 프로젝트 자료에서도 최종 polymer 생산량은 폐기물 처리량보다 많을 수 있으며 실제 제품 구성에 따라 달라진다고 설명합니다.
이스트만이 사용하는 원료도 일반 투명 PET병에 한정되지 않습니다. 유색 PET, 불투명 PET, 트레이와 용기, 카펫, polyester 의류와 섬유 등 기존 기계적 재활용으로 고품질 제품을 만들기 어려운 polyester 폐기물이 주요 대상입니다.
이를 분자 수준까지 분해한 뒤 다시 polyester 원료로 만들고, 포장용 PET뿐 아니라 Tritan Renew, Cristal Renew와 같은 고부가 copolyester에도 사용합니다.
따라서 이스트만의 구조는 단순히 폐 PET → rPET라기보다 재활용이 어려운 Polyester → 원료 분자 → PET 및 고부가 Specialty Polyester에 가깝습니다.
실제 생산은 어느 정도인가
이스트만은 2024년 Kingsport 설비에서 실제로 약 28,400톤의 폐플라스틱을 재활용했다고 발표했습니다. 110,000톤의 설계 처리능력과 비교하면 첫해에는 전체 설비능력을 모두 사용하지 못했습니다. 다만 이는 공장이 막 가동을 시작한 첫해 실적입니다.
이후 운전이 안정되면서 회사는 설비가 완전한 생산능력에 도달했다고 밝혔고, 2026년 2분기에는 수율이 90%를 넘는다고 설명했습니다. 또 큰 투자 없이 병목을 풀어 생산능력을 약 30% 더 늘릴 수 있다고 밝혔으며, 2026년 10월 미 에너지부가 이 증설을 포함한 3억7,500만 달러 규모의 지원을 복원했습니다.
즉 이스트만은 이미 기술 검증 단계를 넘어 실제 상업생산을 안정화하고 생산량을 늘리는 단계에 들어간 회사라고 볼 수 있습니다.
그러나 두 번째 공장은 신중하게 접근하고 있다
이스트만은 미국 Texas주 Longview에 두 번째 대형 molecular recycling 시설을 계획하고 있습니다. 공식 폐플라스틱 처리능력은 Kingsport와 같은 110,000톤/년입니다.
하지만 회사는 이 프로젝트를 고객 계약과 정부 지원, 시장수요에 맞춰 단계적으로 진행하는 방향으로 조정했습니다. 기존 공장을 먼저 개선하고, 두 번째 미국 공장의 위치와 투자시점도 유연하게 검토하겠다는 것입니다.
프랑스 Normandy 프로젝트도 마찬가지입니다. 1단계에서는 110,000톤 이상/년, 장기적으로는 200,000톤 이상/년의 폐 polyester 처리능력을 계획했지만, 현재는 EU 규제와 시장 변화를 지켜보면서 계획을 일시 중단한 상태입니다.
이미 상업적으로 CR 공장을 운영하는 이스트만조차 대규모 추가투자는 시장과 고객이 확인된 뒤 진행하고 있습니다.
3. 다우(DOW) — 직접 공장을 모두 소유하기보다 재생 원료 공급망을 확보
다우(DOW)는 이스트만(EASTMAN)과 접근방식이 다릅니다. 다우는 폐플라스틱 재활용 공장을 모두 직접 건설하는 것이 아니라, 전문 재활용회사와 장기 공급계약을 맺고 열분해유를 확보한 뒤 기존 다우 석유화학 공정에 투입하는 방식을 사용합니다.
대표적인 사례가 미국 Arizona의 프리포인트 에코시스템즈(Freepoint Eco-Systems LLC) 프로젝트입니다. 1단계 기준은 다음과 같습니다.
| 구분 | 1단계 수치 | 의미 |
|---|---|---|
| 폐플라스틱 처리능력 | 90,000톤/년 | 폐기물 투입능력 |
| 다우에 공급할 열분해유 | 65,000톤/년 | 열분해 후 순환원료의 계약 공급량 |
두 숫자는 같은 의미가 아니다. 같은 회사 발표자료에서 제시된 숫자이지만, 실제 상업가동 이후의 수율을 의미하는 실적값은 아니다. 따라서 이를 이용해 현재 공장의 실제 수율로 단정해서는 안 됩니다.
다우는 이 열분해유를 미국 Gulf Coast의 기존 공장에 투입해 식품 포장재, 의료·의약 포장재 등에 사용할 수 있는 virgin-grade equivalent plastic을 생산할 계획입니다.
즉 다우의 전략은 폐플라스틱 재활용 공장 직접소유 → 제품생산보다는 외부 재활용업체 → 순환원료 공급 → 기존 Cracker 및 Polymer 설비 활용에 가깝습니다. 이 방식은 신규 설비투자를 줄이고, 폐기물 확보 위험을 전문 재활용업체와 나눌 수 있다는 장점이 있습니다.
4. 범용 PE·PP보다 오히려 PA6·PU 같은 소재에서 CR의 장점이 더 명확하다
CR을 열분해유만으로 보면 경제성이 약해 보일 수 있습니다. 그러나 Polymer별로 보면 이야기가 달라집니다.
특히 PA6, Polyester, PMMA, Polycarbonate, PU처럼 원래 원료에 가까운 화학물질로 되돌릴 수 있는 소재에서는 CR의 기술적 장점이 훨씬 커집니다.
바스프(BASF) — 폐 PA6를 다시 PA6로
바스프(BASF)는 중국 Shanghai Caojing에서 폐섬유를 원료로 하는 재생 PA6 제품 loopamid의 상업생산을 2025년에 시작했습니다. 생산능력은 500톤/년입니다. 여기서 500톤은 폐섬유 투입량이 아니라 loopamid 제품 생산능력(Output)입니다.
원료는 PA6가 포함된 산업용 섬유 폐기물과 사용 후 의류 등입니다. PA6는 caprolactam이라는 원료로 다시 되돌릴 수 있기 때문에 폐 PA6 → Caprolactam → PA6라는 비교적 명확한 순환구조가 가능합니다.
이는 PE·PP를 열분해해 오일로 만든 뒤 다시 cracker를 거쳐 ethylene·propylene을 생산하는 방식보다 화학적으로 더 직접적입니다.
5. 아쿠아필(Aquafil) — Nylon 6 CR은 이미 오랫동안 상업적으로 운영돼 왔다
아쿠아필(Aquafil S.p.A.)의 ECONYL은 PA6 Chemical Recycling의 대표적인 실제 사례입니다. 폐어망, 카펫, 섬유폐기물과 산업계 PA6 폐기물을 회수해 caprolactam으로 되돌리고 다시 Nylon 6로 생산합니다.
재생된 원료는 패션과 카펫용 섬유뿐 아니라 사출용 Engineering Plastic에도 사용됩니다. 아쿠아필은 50% glass fibre가 들어간 chemically regenerated PA6 grade도 판매하고 있습니다.
이 사례가 중요한 이유는 단순히 재활용한다는 데 있지 않습니다. 기계적 재활용에서는 여러 번의 열이력과 오염으로 물성이 떨어질 수 있지만, monomer 수준으로 되돌린 뒤 다시 polymer를 만들면 고기능 소재로 다시 사용할 가능성이 커집니다. 고가 Engineering Plastic에서 CR이 관심받는 이유입니다.
6. 코베스트로(Covestro) — PU처럼 일반적인 MR이 어려운 소재
Polyurethane(PU)은 CR의 필요성이 더 명확한 소재입니다. Mattress foam이나 단열재에 사용되는 PU는 일반적인 PE·PP처럼 단순히 다시 녹여 pellet로 만들기 어렵습니다.
코베스트로(Covestro)와 프라운호퍼(Fraunhofer UMSICHT)는 폐 rigid PU foam을 열분해해 고순도 aniline을 회수하고, 이를 다시 MDI 원료로 사용하는 pilot 설비를 추진하고 있습니다. 설비규모는 폐 PU 2,000톤/년 처리능력이며 2028년 가동을 목표로 합니다.
회수되는 aniline의 실제 연간 생산량은 공개자료에서 별도 수치로 확인되지 않습니다. 따라서 2,000톤은 반드시 폐기물 Input Capa로 봐야 합니다.
7. 라이온델바젤(LyondellBasell) — PE·PP Chemical Recycling의 현실
라이온델바젤(LyondellBasell)은 독일 Wesseling에 MoReTec 방식의 첫 상업규모 catalytic chemical recycling 설비를 건설하고 있습니다. 공식 처리능력은 50,000톤/년이며 2027년 가동을 목표로 합니다.
대상은 기계적으로 재활용하기 어려운 mixed post-consumer plastic입니다. 이를 열분해 원료로 전환한 뒤 기존 석유화학 공정에서 PE·PP 등으로 다시 생산합니다. 식품 포장과 의료용처럼 높은 순도가 필요한 분야도 목표로 하고 있습니다.
하지만 이 경우 PA6나 PET 해중합과 달리 폐 PE/PP → 열분해유 → Cracker → Ethylene/Propylene → PE/PP라는 긴 공정이 필요합니다. 따라서 원료가격, 에너지, 정제비용, 공장가동률에 따라 경제성이 크게 달라질 수 있습니다.
8. MR과 CR은 경쟁기술이라기보다 역할이 다르다
현재 시장에서 가장 중요한 오해 중 하나는 CR이 MR을 대체할 것이라는 생각입니다. 실제 숫자는 그렇지 않습니다. Plastics Europe의 2026년 보고서에 따르면 유럽의 2024년 추정치는 다음과 같습니다.
| 구분 | 투입량 | 재생 플라스틱 생산량 |
|---|---|---|
| Mechanical Recycling | 약 10.7Mt | 약 8.0Mt |
| Chemical Recycling | 약 0.2Mt | 약 0.1Mt |
현재 규모만 보면 MR이 압도적인 주류이고 CR은 아직 보완적 기술입니다. 따라서 재활용의 순서는 다음과 같이 보는 것이 현실적입니다.
| MR이 우선되는 소재 | CR의 장점이 커지는 소재 |
|---|---|
| 깨끗한 PE | 유색·불투명 PET |
| 깨끗한 PP | Polyester textile |
| 투명 PET bottle | PA6 |
| 단일수지 산업폐기물 | PMMA |
| 품질과 오염 정도가 비교적 일정한 폐기물 | Polycarbonate |
| PU | |
| Multilayer packaging | |
| 오염되거나 복합된 PE·PP |
MR이 우선되는 소재는 굳이 복잡한 화학공정을 거치지 않고 세척·선별·압출해 다시 사용할 수 있습니다. 즉 MR로 충분히 재활용할 수 있는 소재를 굳이 CR로 보내는 것이 아니라, MR이 해결하기 어려운 소재에서 CR을 사용하는 구조가 합리적입니다.
9. 그리고 재활용 소재라고 해서 다시 재활용되는 것은 아니다
이스트만(EASTMAN)의 Tritan Renew가 좋은 사례입니다. 이스트만은 폐 polyester에서 회수한 분자원료를 이용해 Tritan Renew를 생산할 수 있습니다. Tritan Renew에는 최대 50%의 certified recycled content를 적용할 수 있습니다.
하지만 이스트만도 현재 Tritan과 Tritan Renew 등 RIC #7 계열을 충분한 규모로 수거·재활용할 인프라가 없다고 설명하고 있습니다. 따라서 다음 세 가지는 구분해야 합니다.
재생원료가 들어갔다 ≠ 사용 후 실제 재활용이 가능하다 ≠ 같은 제품으로 계속 순환되는 Closed Loop다
Tritan Renew는 폐 polyester를 고부가 제품으로 다시 활용한다는 점에서는 의미가 큽니다. 하지만 현재 시점에서 Tritan 제품이 다시 회수돼 Tritan으로 반복 재활용되는 완전한 Closed Loop가 대규모로 구축됐다고 보기는 어렵습니다.
결론 — CR의 미래는 「큰 공장」보다 「적합한 소재」에 달려 있다
지금까지의 CR 시장은 누가 더 큰 공장을 짓는가에 많은 관심이 집중됐습니다. 하지만 2026년 시장은 다른 방향을 보여줍니다.
한국에서는 SK와 롯데가 대규모 투자를 축소하거나 중단했고, 글로벌 기업인 이스트만(EASTMAN) 역시 두 번째·세 번째 공장은 시장과 고객을 확인하면서 투자속도를 조절하고 있습니다.
반면 이미 가동 중인 이스트만 Kingsport, 바스프(BASF) loopamid, 아쿠아필(Aquafil) ECONYL처럼 재활용하기 어려운 특정 Polymer를 명확한 제품으로 연결하는 사업은 상대적으로 사업논리가 분명합니다.
앞으로 CR의 경쟁력은 단순 처리량보다 다음 질문에서 결정될 가능성이 높습니다.
어떤 폐기물을 → 어떤 원료로 되돌리고 → 어떤 품질의 제품으로 → 누가 구매할 것인가?
PE·PP와 같은 범용수지는 MR이 우선적인 재활용 방법으로 남을 가능성이 높습니다. 반면 PA6, Polyester, PMMA, PC, PU와 같이 가격이 높고 물성 유지가 중요한 소재에서는 원료분자 수준으로 되돌릴 수 있는 CR의 가치가 더 커질 수 있습니다.
결국 재활용 산업은 MR과 CR 중 하나가 이기는 시장이 아니라, 소재와 폐기물 특성에 맞는 가장 경제적인 방법을 선택하는 시장으로 발전하고 있습니다.
그리고 이 과정에서 공장 자체 못지않게 중요한 것은 안정적인 폐원료 확보 → 품질 관리 → 적합한 재활용 방식 → 실제 구매처 연결이라는 전체 Supply Chain입니다.
별첨 — CR Plant Database 2026 (Korea & Global)
Capacity는 폐기물 투입능력(Input), 중간원료 생산능력, 최종제품 생산능력(Output)을 구분했습니다. 서로 다른 출처의 Input·Output 숫자로 수율을 계산하지 않았고, 회사가 공개하지 않은 값은 「미공개」로 적었습니다.
Database 표기 원칙
- Input이라고 쓰인 숫자는 폐기물 투입량만 표시
- Output은 열분해유(Pyrolysis Oil)·단량체(Monomer)·폴리머(Polymer)를 각각 구분
- Input과 Output의 출처가 다르면 각각 별도로 출처 표시
- 실제 생산량과 설계 Capa를 분리
- 회사가 수율을 공개하지 않으면 계산하지 않음
- 계획·건설·상업가동 공장을 명확히 구분
한눈에 보기
| 회사 · 공장 | Input (폐기물, t/y) | Output (t/y) | 상태 |
|---|---|---|---|
| 이스트만(EASTMAN) Kingsport·미국 | 110,000 | 미공개 | 가동 (2024.3~) |
| 이스트만 Longview·미국 | 약 110,000 | 미공개 | 계획 · 단계적 추진 |
| 다우(DOW) / 프리포인트 에코시스템즈(Freepoint Eco-Systems) Eloy·미국 | 1단계 90,000 | 열분해유 65,000 (계약) | 1단계 2026 목표 |
| 바스프(BASF) Caojing·중국 | 미공개 | loopamid 500 | 가동 (2025~) |
| 카비오스(Carbios SA) Longlaville·프랑스 | 50,000 | 미공개 | 2028 상반기 목표 |
| 라이온델바젤(LyondellBasell) Wesseling·독일 | 50,000 | 미공개 | 건설 중 · 2027 목표 |
| 코베스트로(Covestro) / 프라운호퍼(Fraunhofer) 독일 | 폐 PU 2,000 | 미공개 (aniline) | Pilot · 2028 목표 |
| LG화학 당진 | 미확정 | 열분해유 20,000 | 완공 · 시운전 |
| SK지오센트릭 울산 ARC | 계획 320,000 | 없음 | 중단 · 부지 매각 |
| 롯데케미칼 울산 | 계획 약 45,000 | 계획 C-rPET 110,000 | 잔여투자 중단 |
| GS칼텍스 여수 | 독립 공장 없음 | 미공개 | 열분해유 투입 중 |
① 이스트만(EASTMAN) — Kingsport
| 항목 | 내용 |
|---|---|
| 공장 | Kingsport, Tennessee, USA |
| 대상 소재 | PET 및 Polyester |
| 주요 폐원료 | 유색·불투명 PET, tray, tub, carpet, polyester textile 등 |
| 기술 | Methanolysis |
| Input (폐기물 처리능력) | 110,000 t/y — 폐 polyester 처리능력. 제품 Output이 아님 |
| Output (최종 Polymer) | 공식 고정 수치 미공개. 제품 구성에 따라 달라짐 |
| 실제 처리량 | 2024년 28,394 t 폐플라스틱 재활용 |
| 현재 상태 | 2024년 3월 상업규모 가동. 운전 안정화 후 완전 생산능력 도달, 수율 90% 이상(2026년 2분기). 설비 개선으로 약 30% 생산능력 확대 추진 |
| 최종 제품 | PET계 포장재, Tritan Renew, Cristal Renew 등 polyester·copolyester |
| 수율 | 계산하지 않음 — Input과 Polymer Output이 같은 기준으로 공개되지 않음 |
② 이스트만(EASTMAN) — Longview
| 항목 | 내용 |
|---|---|
| 위치 | Longview, Texas, USA |
| 대상 소재 | Hard-to-recycle polyester |
| 기술 | Methanolysis |
| Input | 약 110,000 t/y |
| Output | 폐기물 처리량보다 클 수 있으나 제품 구성에 따라 달라짐. 연산 수치 미공개 |
| Feedstock 특징 | 미국 대도시와 재활용 선별장(MRF) 접근성을 입지조건으로 선정 |
| 주요 고객 | 펩시코(PepsiCo, Inc.)가 초기 구매 고객 중 하나 |
| 현재 상태 | 고객계약과 정책지원에 맞춰 단계적 추진. 2026년 10월 미 에너지부 지원 복원, 2호기 위치·시기는 유연하게 검토 |
| 수율 | 미공개 / 계산하지 않음 |
③ 다우(DOW) / 프리포인트 에코시스템즈(Freepoint Eco-Systems)
| 항목 | 내용 |
|---|---|
| 공장 | Eloy, Arizona, USA |
| 운영주체 | 프리포인트 에코시스템즈 |
| 다우의 역할 | 운영사가 아니라 1단계 열분해유의 단독 구매자 |
| 대상 폐기물 | End-of-life mixed plastic waste |
| 기술 | Pyrolysis |
| Input (1단계) | 90,000 t/y |
| 열분해유 계약 공급량 (1단계) | 65,000 t/y — 계획값이며 실제 수율로 해석하지 않음 |
| 전체 계획 Input | 완전 가동 시 180,000 t/y |
| 현재 상태 | 1단계 가동 목표 2026년 |
| 최종 제품 | Gulf Coast 공정에서 식품·의료·의약 포장용 virgin-equivalent plastic |
④ 바스프(BASF) — loopamid
| 항목 | 내용 |
|---|---|
| 공장 | Caojing, Shanghai, China |
| 소재 | PA6 / Nylon 6 |
| Feedstock | 산업용 PA6 섬유 폐기물 및 사용 후 textile |
| 기술 | PA6 chemical recycling |
| Input | 공식 수치 미공개 |
| Output (loopamid) | 500 t/y — 제품 생산능력이며 폐기물 투입능력이 아님 |
| 현재 상태 | 2025년 상업가동 시작 |
| 제품 | 100% textile waste 기반 recycled PA6 |
| 수율 | 미공개 / 계산하지 않음 |
⑤ 카비오스(Carbios) — Longlaville
| 항목 | 내용 |
|---|---|
| 공장 | Longlaville, France |
| 소재 | PET / Polyester |
| Feedstock | Bottle, tray, coloured PET, polyester textile 등 |
| 기술 | Enzymatic depolymerisation |
| Input | 50,000 t/y |
| Output (PET) | 회사가 고정 수치를 공개하지 않음. 폐원료의 PET 함량·회수율·공정조건에 따라 달라진다고 설명 |
| 현재 계획 | 상업생산 목표 2028년 상반기 |
| 최종 제품 | Virgin-quality PET monomer → packaging·textile PET |
| 수율 | 공개하지 않음 / 임의 계산하지 않음 |
⑥ 라이온델바젤(LyondellBasell) — MoReTec
| 항목 | 내용 |
|---|---|
| 공장 | Wesseling, Germany |
| 소재 | 기계적으로 재활용하기 어려운 mixed plastics, 주로 polyolefin계 |
| 기술 | Catalytic chemical recycling |
| Input | 50,000 t/y |
| Final Polymer Output | 공식 고정 수치 미공개 |
| 현재 상태 | 건설 중 / 2027년 가동 예정 |
| 제품 용도 | Food packaging, medical applications 등 고순도 polymer 원료 |
| 수율 | 미공개 / 계산하지 않음 |
⑦ 코베스트로(Covestro) / 프라운호퍼(Fraunhofer)
| 항목 | 내용 |
|---|---|
| 위치 | Germany |
| 소재 | Rigid PU foam |
| Feedstock | 가전·건축용 PU 단열재 폐기물 |
| 기술 | Smart pyrolysis |
| Input | 2,000 t/y — 폐 PU 처리능력 |
| Output (Aniline) | 정확한 연간 생산량 미공개 |
| 현재 상태 | Pilot · 2028년 가동 목표 |
| 연결 제품 | Recycled aniline → MDI → new PU |
| 수율 | 미공개 / 계산하지 않음 |
⑧ LG화학 — 당진
| 항목 | 내용 |
|---|---|
| 공장 | 충남 당진 |
| 대상 원료 | 혼합 폐플라스틱, 폐필름 등 |
| 기술 | 초임계 열분해 |
| Input | 같은 기준의 연간 투입능력은 이 데이터베이스에서 확정하지 않음 |
| Output (열분해유) | 20,000 t/y — 회사가 발표한 열분해유 연간 생산능력 |
| 현재 상태 | 공장 완공. 2026년 6월 기준 시운전 중(상업가동 발표 없음) |
| Feedstock 확보 | 해양폐기물, 지방자치단체 폐비닐 등 공급망 확보 추진 |
| 최종 활용 | 열분해유 → NCC → monomer → 순환 소재 |
| 수율 | 과거 설계상 예상값 발표가 있으나, 실제 상업수율과 혼동하지 않도록 계산하지 않음 |
⑨ SK지오센트릭 — 울산 ARC
| 항목 | 내용 |
|---|---|
| 당초 계획 | Ulsan ARC (Advanced Recycling Cluster) |
| 기술 | Pyrolysis + PET depolymerisation + PP purification 등 복합 |
| 계획 Input | 320,000 t/y |
| 현재 상태 | 국내 프로젝트 중단. 2026년 8월 ARC 예정 부지를 AI 데이터센터 법인 SK하이퍼에 1,034억 원에 매각 |
| 실제 생산량 | 없음 — 상업공장이 건설되지 않음 |
| 의미 | 대규모 계획 Capacity와 실제 가동 Capacity를 반드시 구분해야 하는 대표 사례 |
⑩ 롯데케미칼 — 울산
| 항목 | 내용 |
|---|---|
| 소재 | PET |
| 기술 | Depolymerisation → BHET → PET |
| 당초 해중합 Input 계획 | 폐PET 약 45,000 t/y |
| C-rPET 계획 Output | 110,000 t/y — 기존 PET 설비를 활용한 C-rPET 생산계획 |
| 현재 상태 | 2026년 9월 BHET 잔여투자 중단. 총 투자계획 770억 원 → 실제 집행 약 166억 원. C-rPET 설비는 유휴 상태로 유지 |
| 실제 상업생산량 | 공개자료에서 지속적인 상업생산량 확인 불가 |
| 수율 | 계산하지 않음 — 기존 PET 공정과 원료가 섞이는 구조라 단순 계산은 잘못된 해석이 될 수 있음 |
⑪ GS칼텍스 — 여수
| 항목 | 내용 |
|---|---|
| 사업모델 | 외부 Pyrolysis Oil을 기존 정유·석유화학 공정에 투입 |
| 자체 CR Input | 별도의 대형 독립 CR 공장 Capacity 공개 없음 |
| 열분해유 투입량 | 연간 정규 수치 미공개 |
| 현재 상태 | 2024년부터 열분해유를 정유공정에 투입해 Circular product 생산 |
| 제품 | PP, PE, ethylene, propylene, benzene 등. ISCC PLUS 인증범위 지속 확대 |
| Feedstock 전략 | 열분해유 공급처 다변화로 원료경쟁력 확보 |
| 특징 | 독립형 대규모 CR plant가 아니라 기존 설비를 활용하는 방식 |
출처
- 시사저널e — 폐PET 투자 접는 석화업계 2026-11-06
- 비즈워치 — 롯데케미칼 울산 폐플라스틱 투자 중단 2026-09-18
- 비즈워치 — SK하이퍼 울산 부지 매입 2026-10-21
- 딜사이트 — SK지오센트릭 울산 ARC 기공식 2023-11-15
- 시사저널e — 열분해유 사업, LG화학 홀로 정면돌파 2025-02-17
- GS칼텍스 — Green Transformation
- Eastman — Kingsport, Tennessee
- Eastman — Longview 프로젝트 개요
- Eastman — Longview FAQ
- Eastman — France(Normandy)
- Eastman — Sustainability Datasheet 2025
- Hydrocarbon Processing — 미 에너지부, Eastman 지원 복원 2026-10-30
- MarketBeat — Eastman 2분기 실적발표 2026-07-31
- Eastman — Tritan FAQ
- Dow — Freepoint Eco-Systems 공급계약 2024-05
- BASF — loopamid 공장 가동 2025-03-27
- Aquafil — ECONYL Regeneration System
- Covestro — Fraunhofer UMSICHT smart pyrolysis pilot 2026-03
- LyondellBasell — MoReTec
- LyondellBasell — 2025 Annual Report CEO Letter
- Carbios — 2026 주주총회 서면질의 답변 2026-06
- Plastics Europe — The Circular Economy for Plastics 2026 2026-05
자주 묻는 질문
아닙니다. 2024년 유럽 기준 MR의 재생 플라스틱 생산량은 약 8.0Mt, CR은 약 0.1Mt으로 CR은 아직 보완적 기술입니다. 깨끗한 PE·PP·투명 PET는 MR이, 유색 PET·PA6·PU·다층 포장재처럼 MR이 어려운 소재는 CR이 맡는 구조가 합리적입니다. MR용 재생 원료가 필요하다면 소재모아에서 검증된 재활용 소재를 찾아볼 수 있습니다.
석유화학 업황 악화와 재활용 시장 성장 지연 때문입니다. SK지오센트릭은 울산 ARC(연 32만 톤 계획) 부지를 2026년 8월 SK하이퍼에 1,034억 원에 매각했고, 롯데케미칼은 2026년 9월 폐PET 해중합 잔여 투자를 중단해 집행액이 약 166억 원에 그쳤습니다.
PA6, Polyester, PMMA, Polycarbonate, PU처럼 원래 원료 분자로 되돌릴 수 있는 고부가 소재입니다. 바스프 loopamid(PA6), 아쿠아필 ECONYL(Nylon 6), 이스트만 Kingsport(Polyester)가 대표적인 상업 사례입니다.
재활용 소재를 비교하고 싶다면?
소재모아에서 다양한 재생 원료의 물성 데이터를 확인하고 검증된 공급사와 바로 거래해보세요.