
핵심 요약
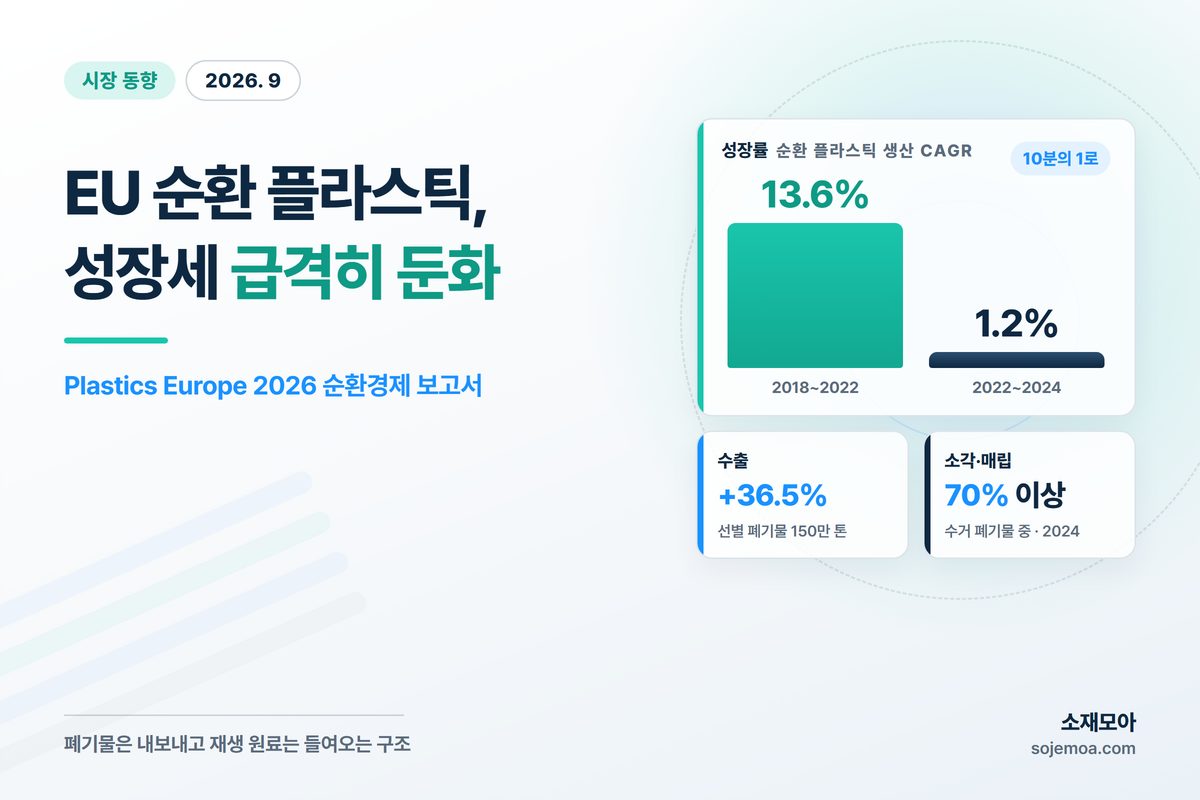
- Plastics Europe의 2026년 「순환경제 보고서」에 따르면, EU27+3의 순환 플라스틱 생산 성장률이 2018~2022년 연평균 13.6%에서 2022~2024년 1.2%로 급격히 둔화됐습니다.
- 2024년 EU의 선별된 플라스틱 폐기물 수출은 전년 대비 36.5% 급증해 150만 톤에 달했고, 수거된 폐기물의 70% 이상이 여전히 소각·매립되고 있습니다.
- 같은 기간 순환 플라스틱 수요의 19%(150만 톤)를 수입에 의존했으며, EU의 세계 플라스틱 생산 점유율은 2006년 22%에서 2024년 12%로 떨어졌습니다.
유럽 플라스틱 제조사 협회 Plastics Europe이 2026년 5월 내놓은 「순환경제 보고서 — 유럽 분석」(격년 발간)은 EU27+3(EU 27개국과 노르웨이·스위스·영국)의 2022~2024년 순환 플라스틱 전환 상황을 짚습니다. 결론은 단순합니다. 전환 속도가 눈에 띄게 느려지고 있다는 것입니다.
성장률이 10분의 1로 꺾였다
가장 상징적인 수치는 성장률 그 자체입니다. 순환 플라스틱 생산의 연평균 성장률(CAGR)은 2018~2022년 13.6%에서 2022~2024년 1.2%로 주저앉았습니다. 컨버터(가공업체) 수요 증가율도 같은 기간 16.2%에서 4%로 낮아졌습니다.
2022~2024년 사이 EU 플라스틱 생산 전체는 6.8% 줄었고, 컨버터 수요는 3.1%, 최종 소비는 0.9% 감소했습니다. 에너지·원료 비용이 오른 탓이 큽니다. 이 와중에도 순환 플라스틱 생산은 2.4%, 컨버터 수요는 8.2% 늘긴 했습니다만, 보고서는 이 숫자가 "급격하고 우려스러운 성장 둔화를 가리고 있을 뿐"이라고 잘라 말했습니다.
폐기물 처리 — 소각·매립이 여전히 압도적
2024년 EU27+3에서 거둬들인 소비 후 플라스틱 폐기물은 총 3,270만 톤이고, 이 중 37.6%(1,230만 톤)가 재활용을 위해 선별됐습니다. 선별된 폐기물 중 재활용할 만한 품질을 갖춘 970만 톤 가운데 실제로 EU27+3 안에서 재활용된 양은 850만 톤이었고, 여기서 810만 톤의 재생 원료가 나왔습니다.
나머지는 여전히 소각(1,600만 톤, 48.9%)과 매립(700만 톤, 21.5%)으로 갔습니다. 수거된 플라스틱 폐기물의 70% 이상이 소각·매립되는 구조는 2022~2024년 사이에도 크게 바뀌지 않았습니다.
| 구분 | 2024년 수치 |
|---|---|
| 수거된 소비 후 플라스틱 폐기물 | 3,270만 톤 |
| 재활용을 위해 선별 | 1,230만 톤 (37.6%) |
| EU27+3 역내 재활용 | 850만 톤 |
| 소각 | 1,600만 톤 (48.9%) |
| 매립 | 700만 톤 (21.5%) |
수출은 급증, 역내 재활용은 정체
2022~2024년 사이 재활용된 폐기물의 양은 11.5% 늘고 매립은 7.9% 줄었지만, 소각량은 그대로였습니다. 그런데 선별된 플라스틱 폐기물의 수출은 36.5% 급증해 150만 톤까지 치솟았습니다. 이 중 120만 톤은 재활용 목적으로 잡혀 있지만, 보고서는 데이터 추적의 한계를 인정하며 "수출된 선별 폐기물이 실제로 얼마나 재활용되는지는 추적할 수 없다"고 못 박았습니다.
그 결과 EU 폐기물 가운데 역외에서 재활용되는 비중이 2024년 12.4%까지 늘었습니다. Plastics Europe은 폐기물은 내보내고 재생 원료는 들여오는 이런 구조가 유럽의 산업 기반을 갉아먹고 국내 재활용 투자의 사업성마저 무너뜨린다고 짚었습니다.
수입 의존도 19% — 원료 자립과는 거리
EU27+3에서 가공된 전체 플라스틱 가운데 거의 4분의 1이 수입품이었습니다. 좁혀보면 순환 플라스틱의 19%, 그중에서도 소비 후 재생 플라스틱은 16%가 수입산이었습니다. 순환 플라스틱 수요로 따지면 150만 톤을 수입에 기댄 셈입니다.
세계 시장에서 밀려나는 유럽
보고서는 유럽의 위상이 약해졌다는 걸 숫자로 보여줍니다. 세계 플라스틱 생산에서 유럽이 차지하는 몫은 2006년 22%에서 2024년 12%로 반토막 났습니다. 업계 매출액도 2022년 4,570억 유로에서 2024년 3,980억 유로로 줄었습니다. 화석 기반 플라스틱 생산은 2022~2024년 사이 8.3% 줄어 4,330만 톤에 그쳤는데, 보고서는 이 감소를 두고 "순환성이 실질적으로 성장한 결과라기보다 화석 기반 생산이 위축된 결과에 가깝다"고 평가했습니다.
Virginia Janssens Plastics Europe 상무이사는 보고서 서문에서, 치솟은 에너지 비용과 탄소·원료 비용이 업계의 글로벌 경쟁력을 갉아먹고 순환성 투자의 명분마저 흔들었다고 밝혔습니다.
정책 권고 — EU 수출입 감시, 매립·소각 금지 제안
보고서는 이런 정책 방향을 내놓았습니다.
- 에너지·탄소 비용 대응: 유럽 플라스틱 산업의 경쟁력을 되찾으려면 에너지·탄소 비용 문제부터 시급히 풀고, 공정한 무역 규칙을 일관되게 집행해야 합니다.
- 순환 플라스틱 수요 강화: 공공조달과 생산자책임재활용제도(EPR) 인센티브를 활용해 순환 플라스틱을 쓰는 기업에 보상해야 합니다.
- 역내 원료 확보: 재활용 가능한 플라스틱의 매립·소각을 금지하고, 지자체 소각시설을 EU 배출권거래제(ETS)에 편입해야 합니다. 플라스틱 폐기물의 수출입도 긴밀히 지켜봐야 합니다.
- 단일시장 장벽 해소: 폐기물 종료 기준(end-of-waste), 폐기물 운송, EPR 거버넌스 같은 규정을 회원국끼리 맞춰서 국경을 넘나드는 흐름을 원활하게 만들어야 합니다.
보고서는 이런 변화가 없다면, 유럽이 지속가능한 산업·혁신·인재·일자리를 이끄는 대륙으로 남을지 아니면 점점 다른 지역에 기대는 대륙으로 밀려날지 갈림길에 서 있다고 평가했습니다.
소재모아 인사이트
국내 재생 플라스틱 업계에 주는 의미
EU의 폐기물 수출 증가와 역내 재활용 정체가 국내 원료 수급에 영향을 줄 수도 있지만, 아직은 추측의 영역입니다. 보고서가 짚은 "수출은 늘고 역내 재활용은 정체"라는 구조는 2026년 11월부터 시행될 EU의 비OECD 수출 금지와 맞물려 글로벌 재생 원료 흐름을 바꿔놓을 수 있습니다. 다만 EU의 선별 폐기물 수출(150만 톤)은 대부분 비OECD 국가로 가던 물량이고, 이게 한국 같은 OECD 회원국으로 그대로 옮겨온다는 근거는 Plastics Europe 보고서 어디에도 없습니다. 수출길이 막힌 물량은 EU 역내 처리 부담으로 돌아가거나 다른 경로로 흩어질 가능성이 더 커 보입니다. 국내 수급에 미칠 영향은 지금으로선 여러 가능성 중 하나로만 열어두는 게 정확합니다.
성장률 급락의 배경도 정확히 짚고 넘어갈 필요가 있습니다. 순환 플라스틱 생산 성장률이 13.6%에서 1.2%로 떨어진 데 대해 Plastics Europe이 원 보고서에서 직접 꼽은 원인은 높은 에너지 비용, 높은 원료 비용, 탄소 비용, 공정하지 못한 무역 환경입니다. 다시 말해 원 보고서는 "저가 신재와의 경쟁"을 유일한 원인으로 짚지 않았고, 여러 비용 요인이 겹치며 유럽 순환 플라스틱 투자의 경제성 자체가 약해지고 있다는 쪽에 가깝습니다. 여기에 소재모아의 해석을 얹어보면, 국내에서도 신재 가격이 낮아지면 재생재의 가격 경쟁력이 함께 약해질 수 있다는 점은 참고할 만합니다. 다만 이건 원 보고서의 결론이 아니라, 앞서 다룬 미국 사례(저가 신재·저가 수입 재생원료로 인한 PET 재활용시설 연쇄 폐쇄)와 엮어 본 소재모아 나름의 시장 해석이라는 점은 분명히 해둡니다.
"재활용됐다"는 표시가 실제로 맞는지 확인할 수 있는지가 앞으로 더 중요해질 것으로 보입니다. 보고서 스스로도 인정하듯, 수출된 선별 폐기물이 진짜로 재활용되는지는 지금도 추적이 안 됩니다. 국내 거래에서도 원료가 최종적으로 어디로 갔는지 명확히 증빙할 수 있는 역량이 거래 신뢰도를 가르는 흐름은 계속될 것으로 보입니다.
출처
자주 묻는 질문
Plastics Europe 보고서는 높은 에너지 및 원료 비용, 탄소 비용, 그리고 불공정한 무역 환경을 주요 원인으로 꼽습니다. 이는 순환 플라스틱 투자의 경제성을 약화시키고 있습니다. 소재모아는 이러한 시장 불확실성 속에서 투명하고 효율적인 재생 원료 거래를 지원합니다.
EU의 폐기물 수출 증가는 글로벌 재생 원료 흐름에 변화를 가져올 수 있습니다. 특히 2026년 11월부터 시행될 EU의 비OECD 수출 금지는 역내 처리 부담을 가중시키거나 다른 경로로 물량을 분산시킬 가능성이 큽니다. 국내 시장에 미칠 직접적인 영향은 아직 불확실하지만, 글로벌 공급망 변화에 대한 지속적인 모니터링이 필요합니다.
보고서에서 지적하듯, 수출된 선별 폐기물이 실제로 재활용되는지 추적하기 어렵다는 점은 재생 원료 시장의 신뢰도를 저해합니다. 국내에서도 원료의 최종 처리 경로를 명확히 증빙할 수 있는 역량은 거래 신뢰도를 높이고, 지속 가능한 순환 경제 구축에 필수적입니다. 소재모아는 투명한 거래 시스템을 통해 이러한 신뢰를 제공합니다.
재활용 소재를 비교하고 싶다면?
소재모아에서 다양한 재생 원료의 물성 데이터를 확인하고 검증된 공급사와 바로 거래해보세요.