
핵심 요약
- 아시아 재생플라스틱 시장은 장기적으로 성장하는 추세지만, 시장조사 수치는 자료마다 편차가 크고 일부는 내부 정합성 문제도 있어 참고용으로만 봐야 합니다.
- 재생 원료 수요는 신재-재생 가격차에 극도로 민감합니다. 2025년 초 저유가 때는 수요가 위축됐지만, 2026년 중동發 원자재 리스크로 가격차가 좁혀지자 수요가 급증했습니다.
- 한국(의무)·일본(자발적 인증)·인도(EPR) 등 국가별 규제 수준이 다르고, 동남아는 비공식 수거망 의존과 인프라 격차가 가장 큰 병목으로 남아 있습니다.
아시아 재생플라스틱 시장이 성장한다는 데는 여러 시장조사 자료가 대체로 동의합니다. 문제는 그 폭입니다. 조사기관마다 제시하는 숫자가 들쭉날쭉하고, 심지어 자료 안에서 수치끼리 안 맞는 경우도 있습니다. 방향 자체는 분명해 보이니, 숫자 하나에 매달리기보다 이 성장을 밀어붙이는 힘과 발목을 잡는 요인을 함께 짚어보는 편이 낫습니다.
시장 규모보다 방향성을 봐야 하는 이유
여러 시장조사기관이 아시아태평양 재생플라스틱 시장의 지속적인 성장을 전망합니다. 그런데 기관마다 시장을 정의하는 기준과 산정 방식이 달라서, 발표된 금액 하나를 그대로 인용하기보다는 가격·수요·인프라가 어느 쪽으로 움직이는지를 같이 보는 편이 더 도움이 됩니다. 실제로 한 시장조사 자료를 뜯어보면, 제시된 연평균 성장률(CAGR)과 시작·종료 시점 금액을 직접 계산했을 때 나오는 수치가 서로 맞지 않습니다. 그래서 이 글에서는 특정 기관이 내놓은 금액 전망치보다, 아래에서 다룰 가격차·규제·인프라 변화 쪽에 무게를 두겠습니다.
핵심 — 재생재 수요는 신재 가격에 극도로 민감하다
아시아 재생플라스틱 수요를 이해하려면 시장 성장률보다 신재-재생 가격차를 먼저 봐야 합니다. 최근 1년 사이 이 관계를 뚜렷하게 보여주는 장면이 두 번 있었습니다.
2025년 초에는 미국 트럼프 행정부發 관세 전쟁이 유가를 끌어내리면서 신재 플라스틱 가격이 함께 떨어졌습니다. 재생 플라스틱은 가격 경쟁력을 잃었고, 동남아 재활용업체들이 직격탄을 맞았습니다. 인도네시아 기반 재활용업체 Prevented Ocean Plastic은 할인까지 얹어가며 수요를 붙잡아야 했고, 재생 폴리올레핀(r-PP·r-PE) 시장은 가격이 바닥까지 떨어져 인도네시아 폐기물 수거인들이 아예 손을 놓는 사례까지 나왔습니다.
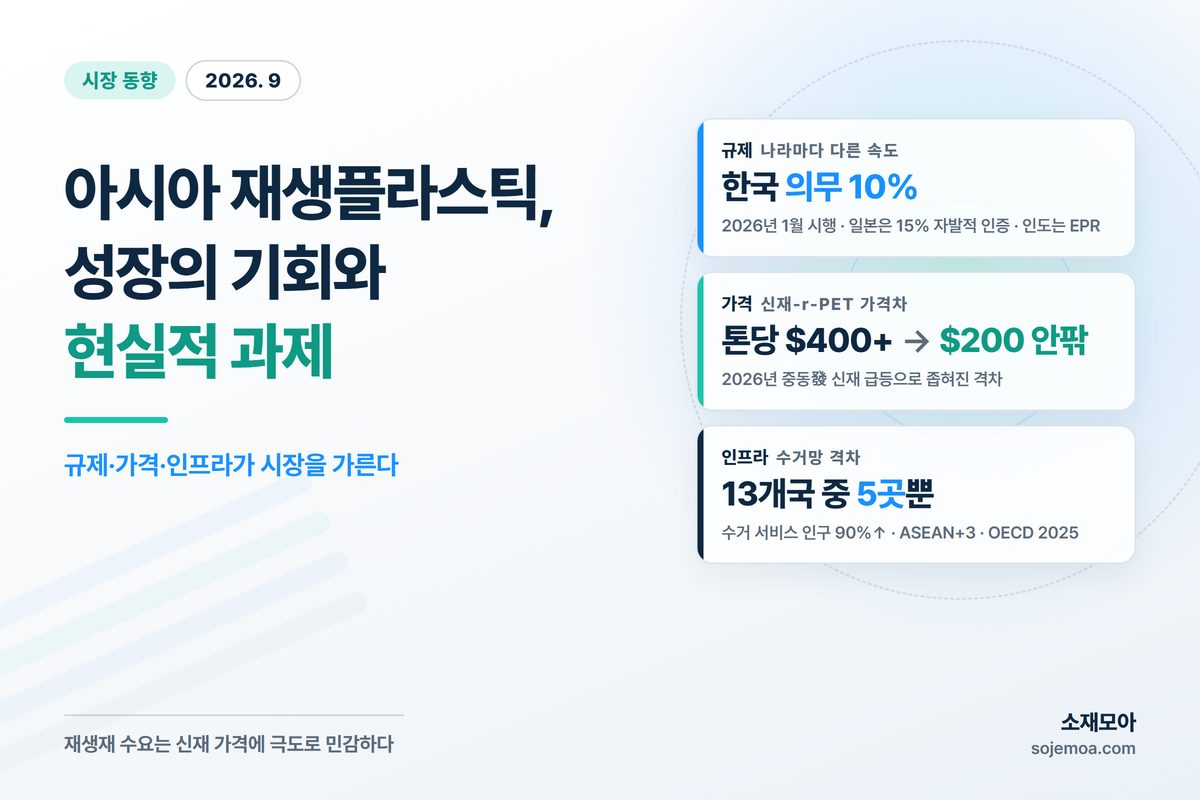
2026년은 정반대였습니다. 중동 지정학적 갈등과 호르무즈 해협 봉쇄로 나프타 등 신재 원료 공급길이 막히자 신재 가격이 치솟았습니다. 신재-r-PET 가격차는 톤당 400달러 이상에서 200달러 안팎까지 좁혀졌고, 일부 자료는 재생 플라스틱 가격 자체가 톤당 평균 400달러에서 1,600달러까지 뛰었다고 전합니다. Circulate Capital 같은 동남아 재활용 투자사들은 "가격보다 물량을 못 구하는 게 더 큰 문제"라고 말할 정도로 수요가 몰렸습니다.
아시아 재생플라스틱 수요는 아직 구조적으로 확고히 자리 잡지 못했고, 신재-재생 가격차라는 외부 변수에 크게 흔들립니다. 지정학적 리스크가 완화돼 신재 가격이 다시 낮아지면, 지금의 수요 강세도 되돌아갈 수 있습니다.
규제 흐름 — 국가마다 다른 속도
한국은 2026년 1월부터 PET 병 재생원료 사용을 의무화했습니다. 연간 5,000톤 이상 무색 PET 병을 쓰는 생수·비알코올음료 제조사라면 재생원료를 10% 이상 써야 하고, 2030년엔 대상 기준이 1,000톤 이상 업체로 넓어지고 비율도 30%로 오릅니다.
일본도 같은 시기 PET 병 재생함량 기준을 마련했지만, 이쪽은 자발적 인증제입니다. 재생·바이오매스 원료를 15% 이상 넣으면 인증을 받아 정부 녹색구매 목록에 오르는 방식일 뿐, 법으로 강제하지는 않습니다. 그러니 한국과 일본을 싸잡아 "둘 다 의무 목표를 시행 중"이라고 말하면 틀립니다.
인도는 생산자책임재활용제도(EPR)로 재생원료 사용을 강하게 밀어붙입니다. 다만 현장으로 내려가면 얘기가 다릅니다. 회수된 원료의 오염·선별 상태가 좋지 않아 품질을 맞추기가 쉽지 않습니다. 규제로 수요를 만들어도 공급할 고품질 재생원료가 뒷받침되지 않으면 시장이 커지는 데 한계가 있다는 걸 보여주는 사례입니다.
중국은 식품 접촉용 재생 플라스틱을 아직 승인하지 않았습니다. 식품안전 리스크를 두고 신중한 태도를 유지하며 단계적으로 검토 중입니다. 2026년 4월 EU와 중국이 저장성 자싱시에서 r-PET·r-PP 식품접촉 플라스틱의 폐쇄루프 재활용 시범사업을 시작하는 등 협력 자체는 진행되고 있지만, "곧 전면 승인될 것"이라고 단정하기엔 아직 근거가 부족합니다.
기술 — 일본·한국·싱가포르의 화학적 재활용 확대
기계적 재활용으로는 처리하기 힘든 다층·복합 플라스틱을 겨냥해, 일본·한국·싱가포르에서 열분해·메탄올분해 같은 화학적 재활용 프로젝트와 투자가 늘고 있습니다. 영국 기업 Mura Technology는 일본(미쓰비시케미칼 라이선스), 한국(LG화학, 가동 준비 중), 싱가포르(주롱섬 신설)까지 설비를 넓혀가는 중입니다. 다만 "이미 큰 산업으로 자리 잡았다"기보다는 "이제 막 커지고 있는 프로젝트"라고 보는 편이 실제에 가깝습니다.
과제 — 인프라 격차와 비공식 수거망
지역 안에서도 인프라 수준은 제각각입니다. OECD가 2025년 발표한 「동남·동아시아 지역 플라스틱 전망」을 보면, ASEAN+3(아세안 10개국·한국·일본·중국) 13개국 중 인구의 90% 이상에게 폐기물 수거 서비스를 제공하는 나라는 말레이시아·싱가포르·중국·일본·한국 다섯 곳뿐입니다. 이 지역 전체 플라스틱 재활용률은 12%로 세계 평균(10%)보다 조금 높은 편이지만, 노천 투기·소각처럼 제대로 관리되지 않는 폐기물 비중도 29%나 됩니다.
인도네시아는 특히 심합니다. 재활용 가능 플라스틱의 약 80%가 비공식 폐기물 수거인 손에 달려 있고, 정식 재활용 산업이 맡는 몫은 19%에 그칩니다. 전체 폐기물 수거율도 22% 수준밖에 안 됩니다.
비공식 네트워크에 이렇게 기대다 보면 품질이 들쭉날쭉해지고, 어디서 어떻게 처리됐는지 추적하기도 어려워집니다. 노동 환경이 안전하지 않다는 점, 원료가 오염될 위험이 크다는 점도 함께 따라옵니다.
경제적 부담 — 화학적 재활용의 높은 진입 장벽
화학적 재활용은 초기 설비투자와 에너지·원료 비용이 워낙 커서, 사업성을 맞추는 것 자체가 아직 큰 숙제입니다. 설비 규모나 공법(열분해·메탄올분해 등)에 따라 투자 비용 편차가 심해 특정 금액대로 못 박기는 어렵지만, 업계에서는 대체로 돈이 많이 들어가는 산업으로 봅니다. 여기에 오르락내리락하는 운임 비용까지 겹치면, 재생 폴리머가 저가 신재 원료를 상대로 가격 경쟁력을 꾸준히 지키기란 쉬운 일이 아닙니다.
소재모아 인사이트
국내 재생 플라스틱 업계에 주는 의미
한국의 재생원료 의무화는 국내 수요를 구조적으로 밀어 올리는 요인입니다. 2026년 1월부터 시행되는 PET 재생원료 10% 의무는 대형 업체부터 적용되고, 2030년엔 대상과 비율이 함께 넓어집니다. 일본이 자발적 인증에 머무는 것과 달리 한국은 법으로 못 박아 둔 만큼, 국내 r-PET 수요가 앞으로 몇 년간 꾸준히 늘어날 근거는 분명합니다.
다만 신재-재생 가격차가 얼마나 예민하게 움직이는지는 늘 염두에 둬야 합니다. 2025년 초처럼 신재 가격이 주저앉으면 재생 원료의 경쟁력도 같이 흔들립니다. 지금(2026년)처럼 가격차가 좁혀진 국면이 유리해 보여도, 이게 구조가 바뀐 결과가 아니라 지정학적 리스크에 기댄 일시적 현상일 수 있다는 점은 조달 전략에 반영해야 합니다. 호르무즈 해협 리스크가 가라앉아 신재 가격이 다시 내려가면 2025년 초 같은 수요 위축이 되풀이될 수 있습니다. 지금의 유리한 가격차만 보고 장기 매입 계약을 늘리기보다는, 이런 반전 가능성까지 셈에 넣은 재고·조달 전략을 짜야 합니다.
앞으로는 가격보다 검증된 추적 가능성이 경쟁력을 가를 공산이 큽니다. 동남아의 비공식 수거망 의존 문제가 그대로 보여주듯, 값싸게 공급하는 것만으로는 브랜드사나 해외 바이어의 눈높이를 맞추기 어려워지고 있습니다. 원료가 어디서 나왔고 어떤 경로를 거쳐 처리됐는지 검증할 수 있는 역량, 이것이 국내 재생 플라스틱 거래의 신뢰도와 경쟁력을 가르는 흐름으로 이어질 것으로 보입니다.
출처
- Asia Pacific Recycled Plastics Market, MarketsandMarkets (2026년 8월)
- Southeast Asia's recycled plastic market at risk amid Trump's trade war, Eco-Business (2025년 2월)
- Iran war rips through Asia's plastics market, boosting demand for recycled resin, Eco-Business (2026년 4월)
- The Iran war's oil shock causes a plastic shortage in Asia, Fortune (2026년 5월)
- South Korea and Japan publish criteria for recycled content in PET bottles, Food Packaging Forum
- South Korea to mandate 10% recycled PET in bottles from 2026, Sustainable Plastics
- Food-Contact Recycled Plastics: A Global Overview and China's Gradual Progress, ACS Sustainable Resource Management
- China's packaging industry preparing for the future, Food Packaging Forum (2026년 5월)
- Mura Technology Announces Expansion into Singapore, Mura Technology
- Regional Plastics Outlook for Southeast and East Asia, OECD (2025)
- Looking into Indonesia's Plastic Recycling and Collection System, Green Network Asia
- The Global Advanced (Chemical) Recycling Market 2026-2040, ResearchAndMarkets
재활용 소재를 비교하고 싶다면?
소재모아에서 다양한 재생 원료의 물성 데이터를 확인하고 검증된 공급사와 바로 거래해보세요.